💡 Sambil baca, sambil belajar: perkataan yang bergaris oren boleh di-hover atau ditekan untuk maksud. Ada kuiz kecil kat bawah — jangan skip!
Gaji memang naik. Tapi apabila harga rumah naik lebih cepat, rumah sendiri masih terasa di luar kemampuan.
Itulah yang berlaku antara 2010 hingga 2024.
Sekarang, kenaikan harga rumah semakin perlahan. Banyak rumah siap pula masih tak terjual. Sepatutnya lebih senanglah nak beli, kan?
Tapi bila kira deposit dan ansuran EN: ansuran Bayaran tetap yang dibuat setiap bulan untuk melangsaikan pinjaman, merangkumi bahagian hutang pokok dan faedah. BM: instalment bulanan, ramai masih rasa tak cukup duit.
Kenapa banyak rumah tak terjual, tetapi nak beli satu pun masih susah?
Dalam 14 tahun, harga rumah naik 125%!
Pada 2010, purata harga rumah di Malaysia ialah RM217,857.
Pada 2024, angka itu meningkat kepada RM490,313, iaitu lebih dua kali ganda.
Dalam tempoh sama, median EN: median Angka di tengah-tengah satu senarai yang disusun dari kecil ke besar. Separuh menerima kurang daripada angka itu, separuh lagi menerima lebih. Berbeza dengan purata, yang boleh ditarik tinggi oleh segelintir gaji besar. "MI-dian" BM: nilai tengah gaji pekerja warganegara naik daripada RM1,500 kepada RM2,793, atau kira-kira 86%.
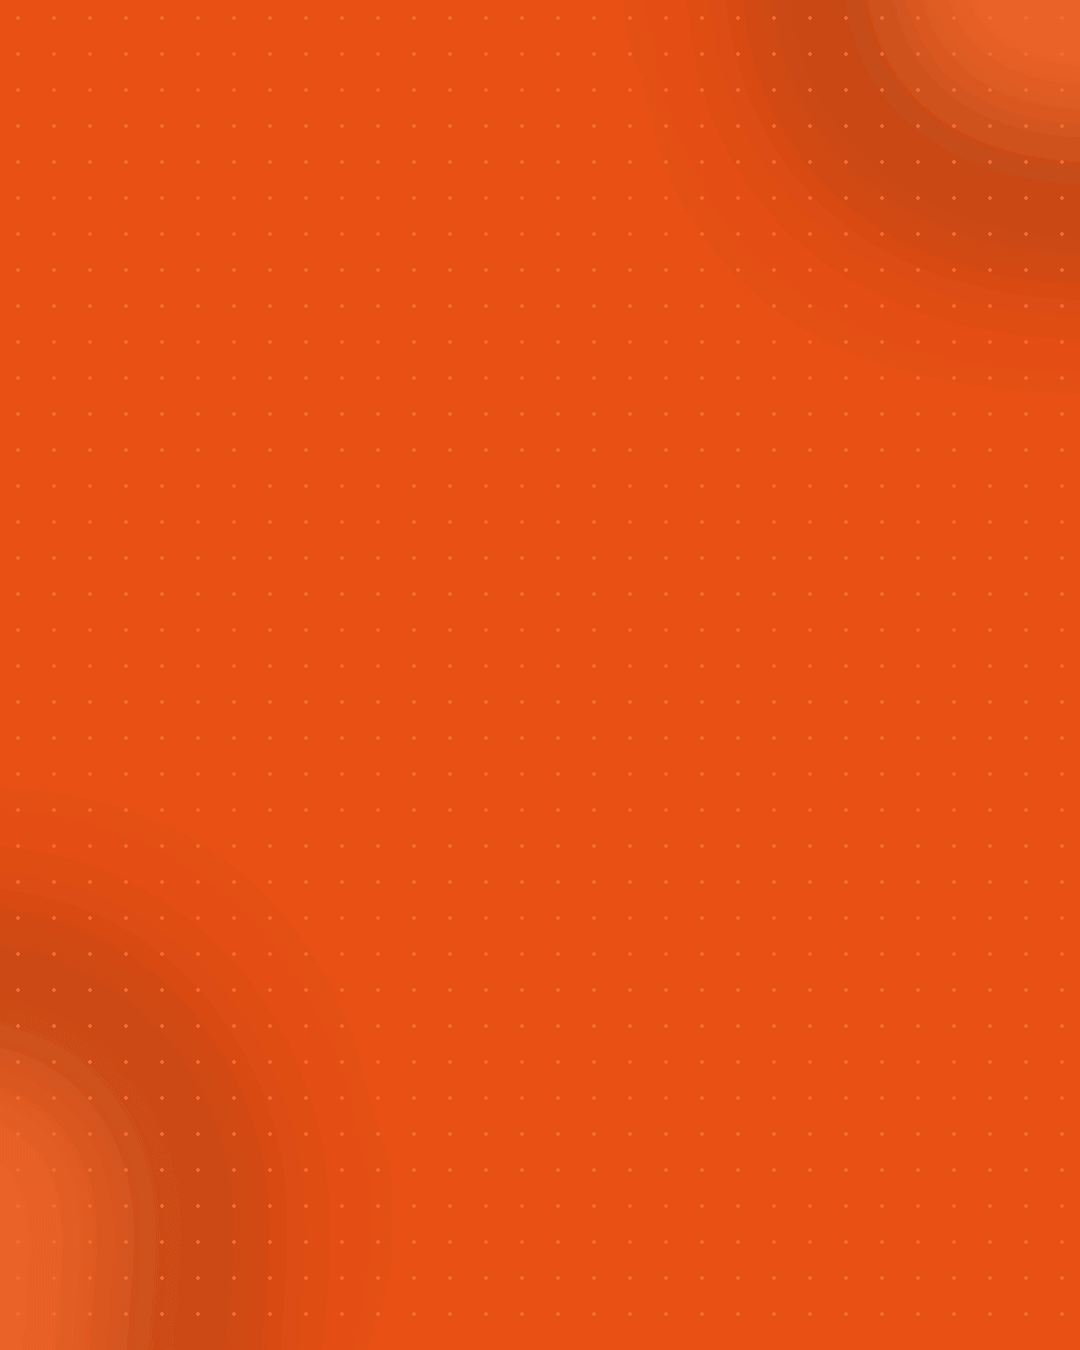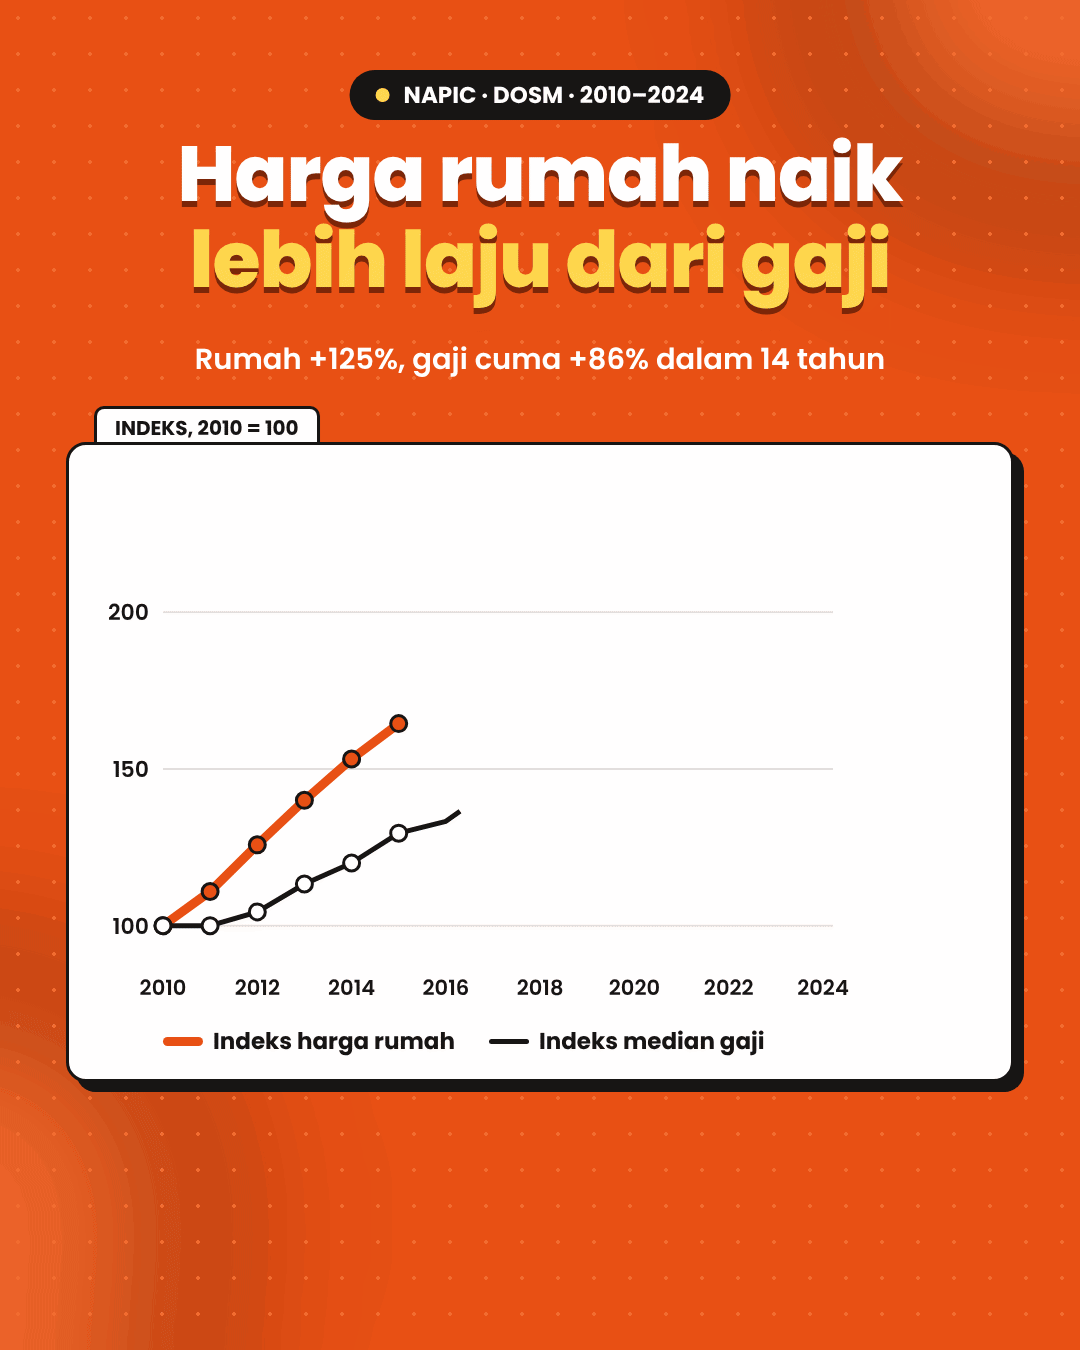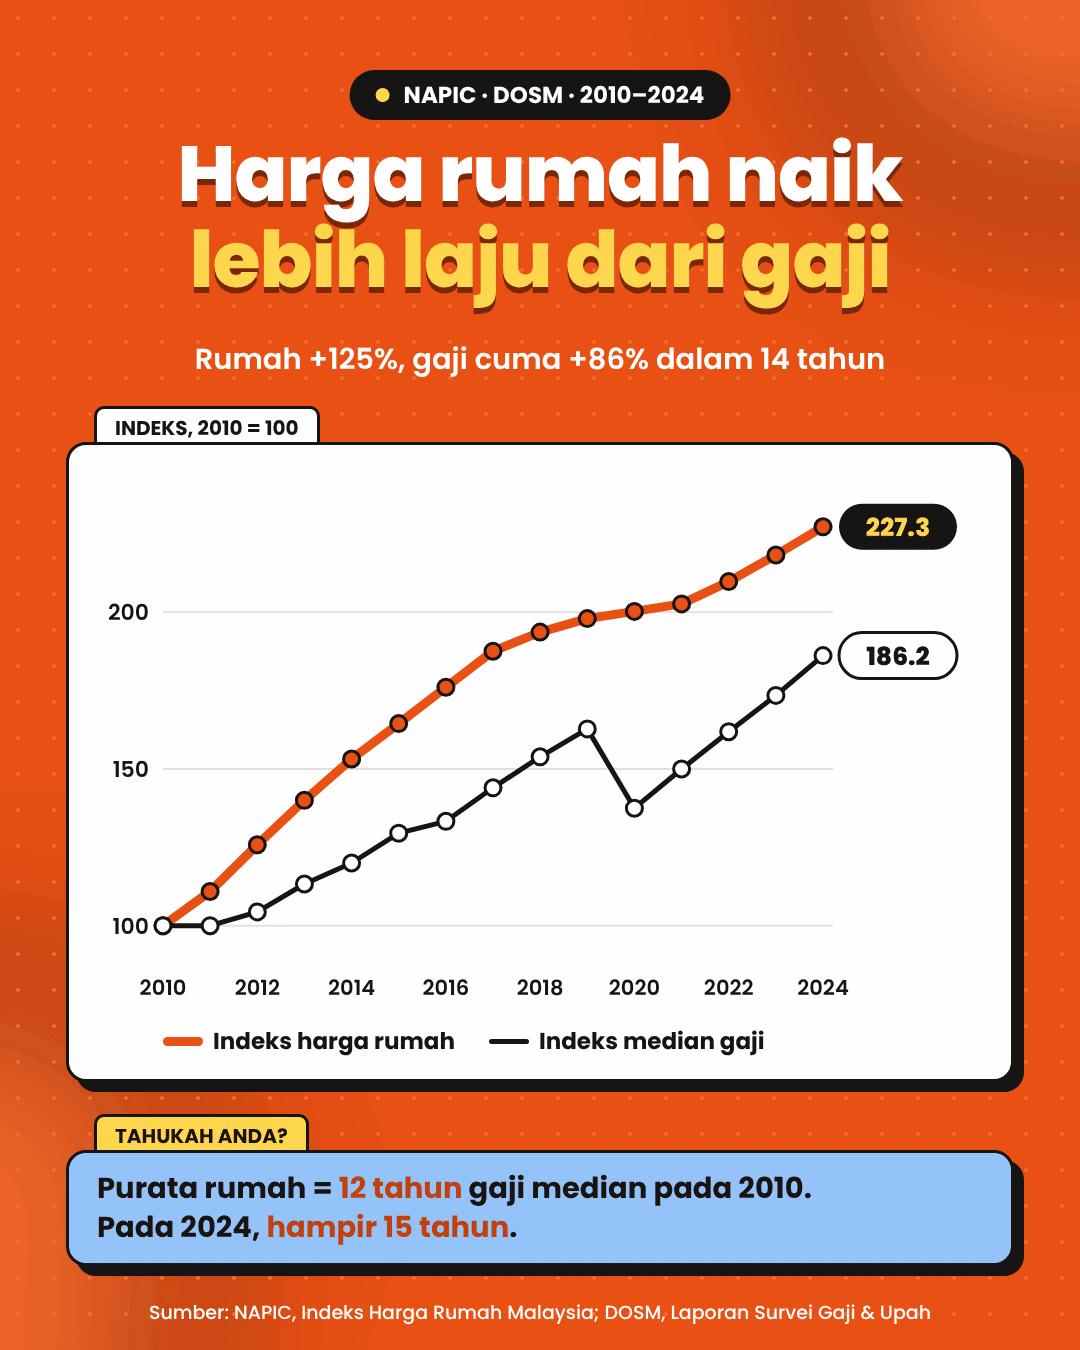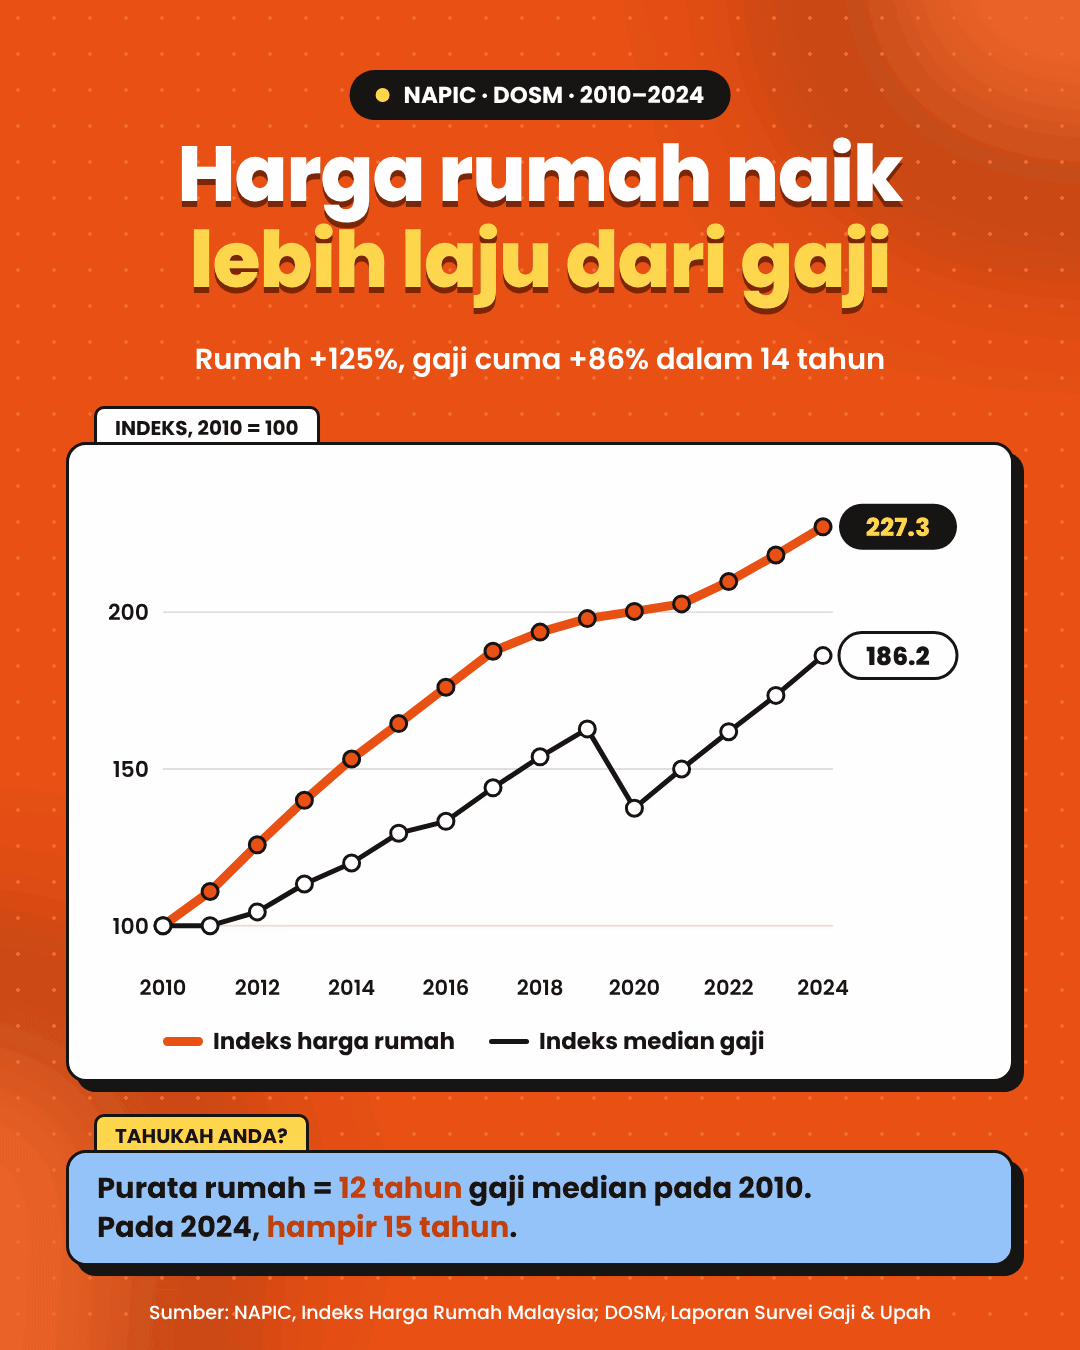
Untuk bayangkan gap, purata harga rumah pada 2010 bersamaan kira-kira 12 tahun gaji median. Pada 2024, ia sudah hampir 15 tahun gaji.
Itu pun kalau semua gaji disimpan, tanpa belanja sesen.
Perbandingan ini untuk menggambarkan jurang harga dengan gaji, bukan tempoh sebenar yang diperlukan untuk membeli rumah.
Menurut pakar ekonomi Universiti Tun Abdul Razak (UNIRAZAK), Profesor Emeritus Barjoyai Bardai, kita tak boleh melihat harga rumah sahaja tanpa mengambil kira pendapatan pembeli.
“Masalah asasnya ialah harga rumah perlu dinilai berbanding pendapatan, bukan secara bersendirian,” katanya kepada Kelas Sekejap.
Harga naik perlahan tak bermakna rumah dah murah
Pada suku kedua 2026, purata harga rumah di Malaysia yang dilaporkan ialah RM506,317, meningkat 0.9% berbanding setahun terdahulu.
Maksudnya, harga masih naik, cuma pada kadar yang lebih perlahan.
Bayangkan sebuah rumah berharga RM500,000.
Walaupun harganya tak berubah, orang bergaji RM3,000 belum tentu mampu membelinya.
Sebab itu, Barjoyai mengingatkan bahawa kenaikan harga yang perlahan belum tentu bermakna rakyat semakin mampu membeli.
“Kita perlu membezakan antara harga rumah yang semakin perlahan kenaikannya dengan kemampuan sebenar rakyat untuk membeli rumah.
“Kedua-duanya tidak semestinya bergerak seiring,” jelasnya.
Harga purata negara juga tidak menggambarkan harga setiap rumah. Ada kawasan lebih murah, ada yang jauh lebih mahal.
Gaji hampir RM3,000, ansuran pula sekitar RM2,000
Menurut DOSM, median gaji pekerja warganegara ialah RM2,940 sebulan pada 2025.
Sekarang, cuba kira kos membeli rumah berharga RM500,000:
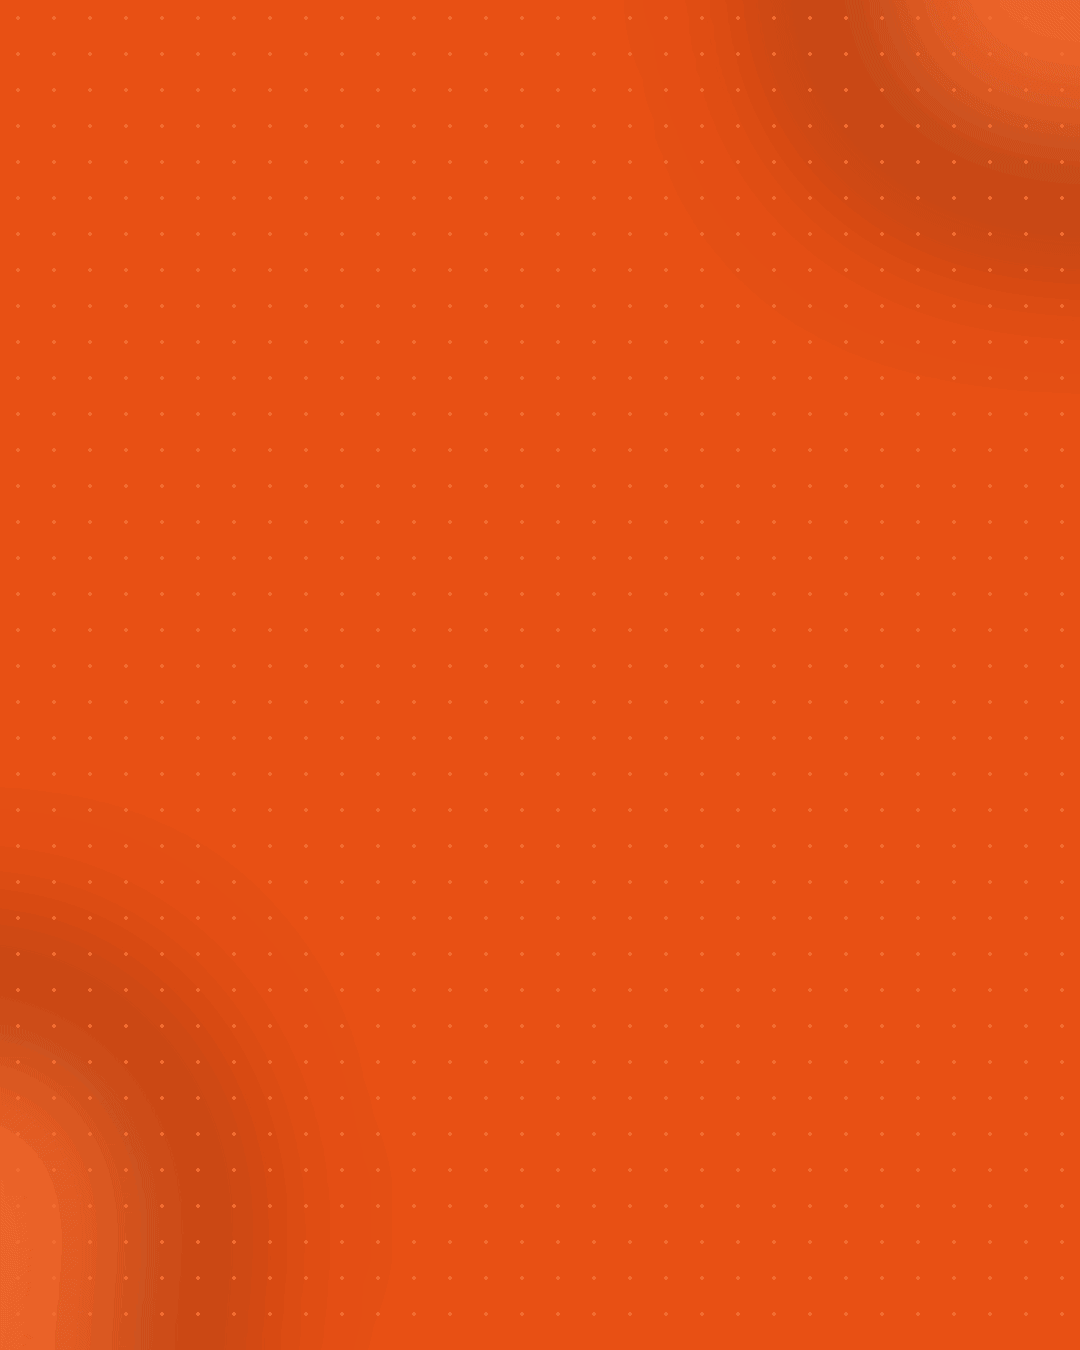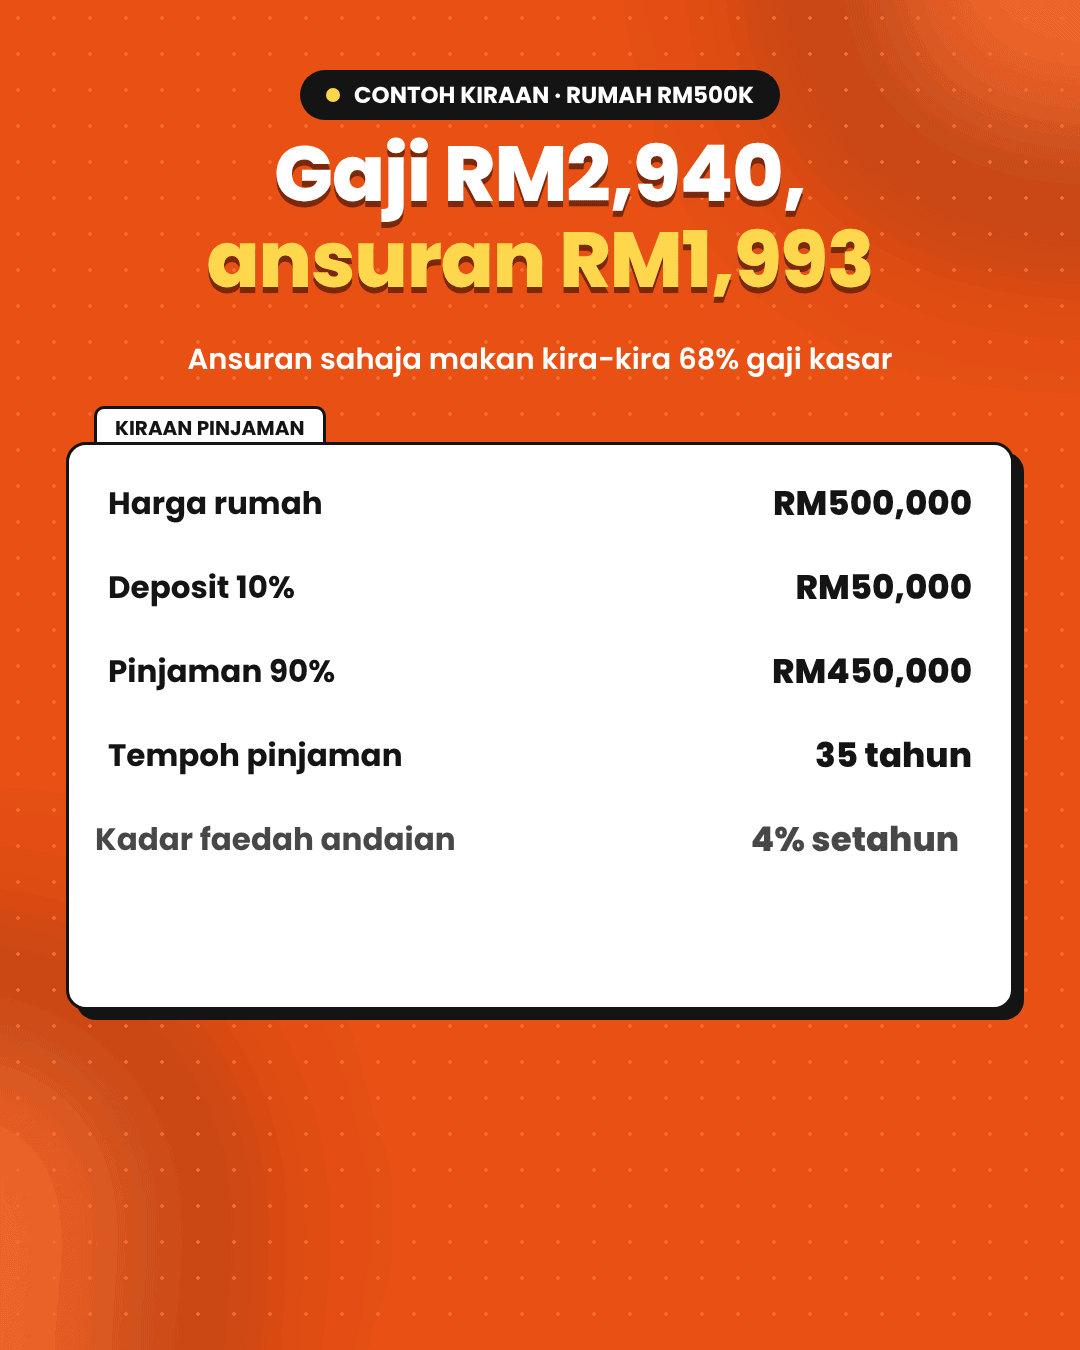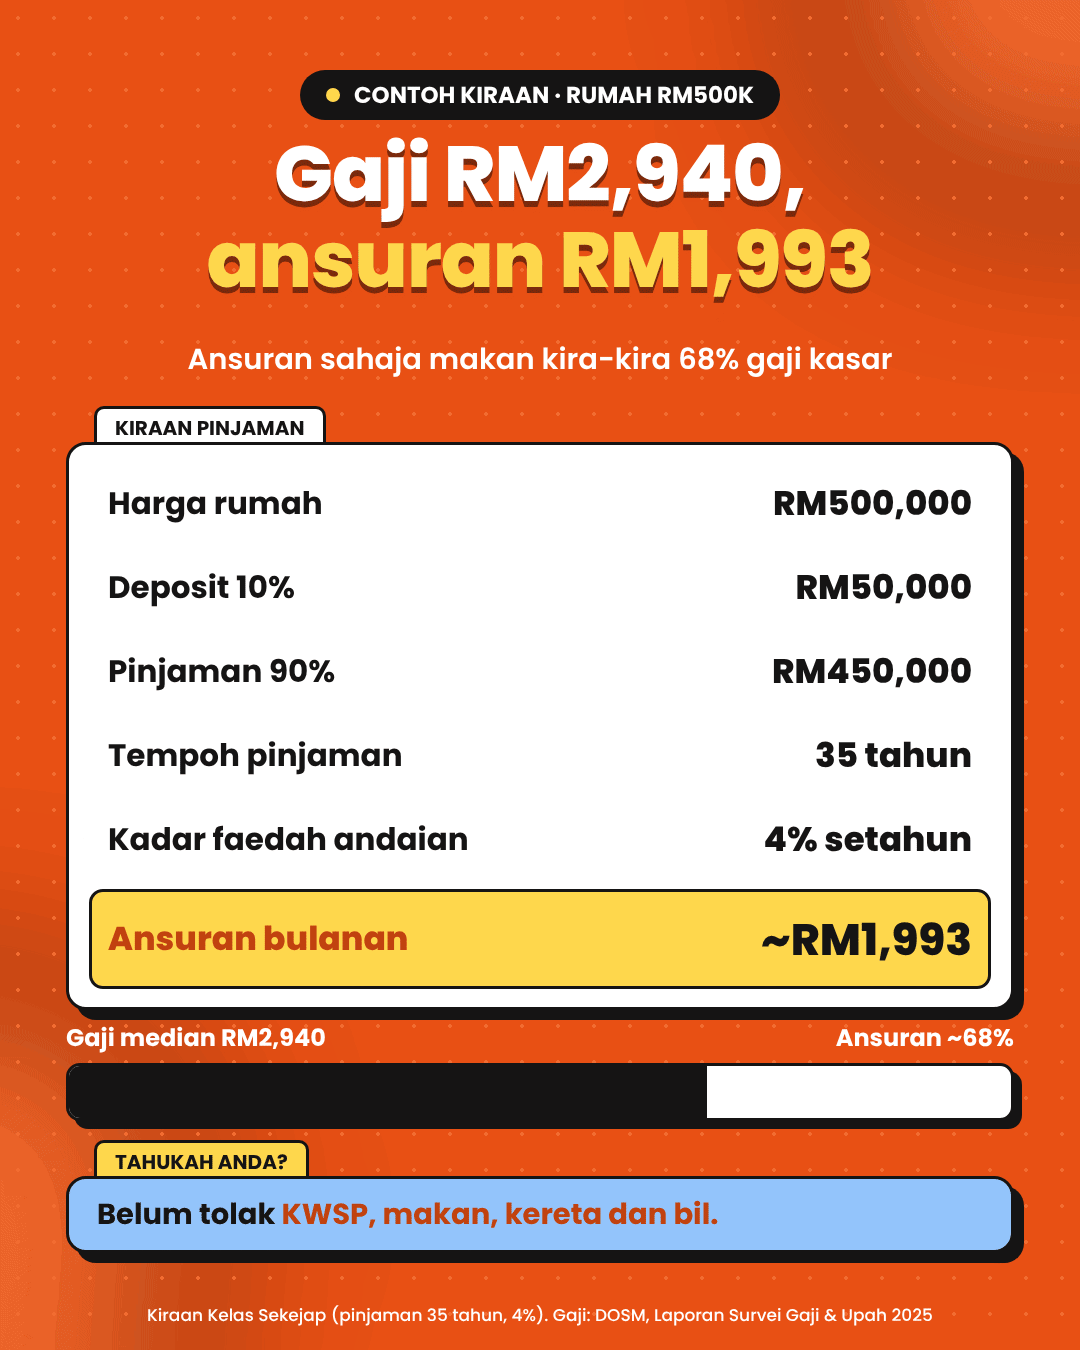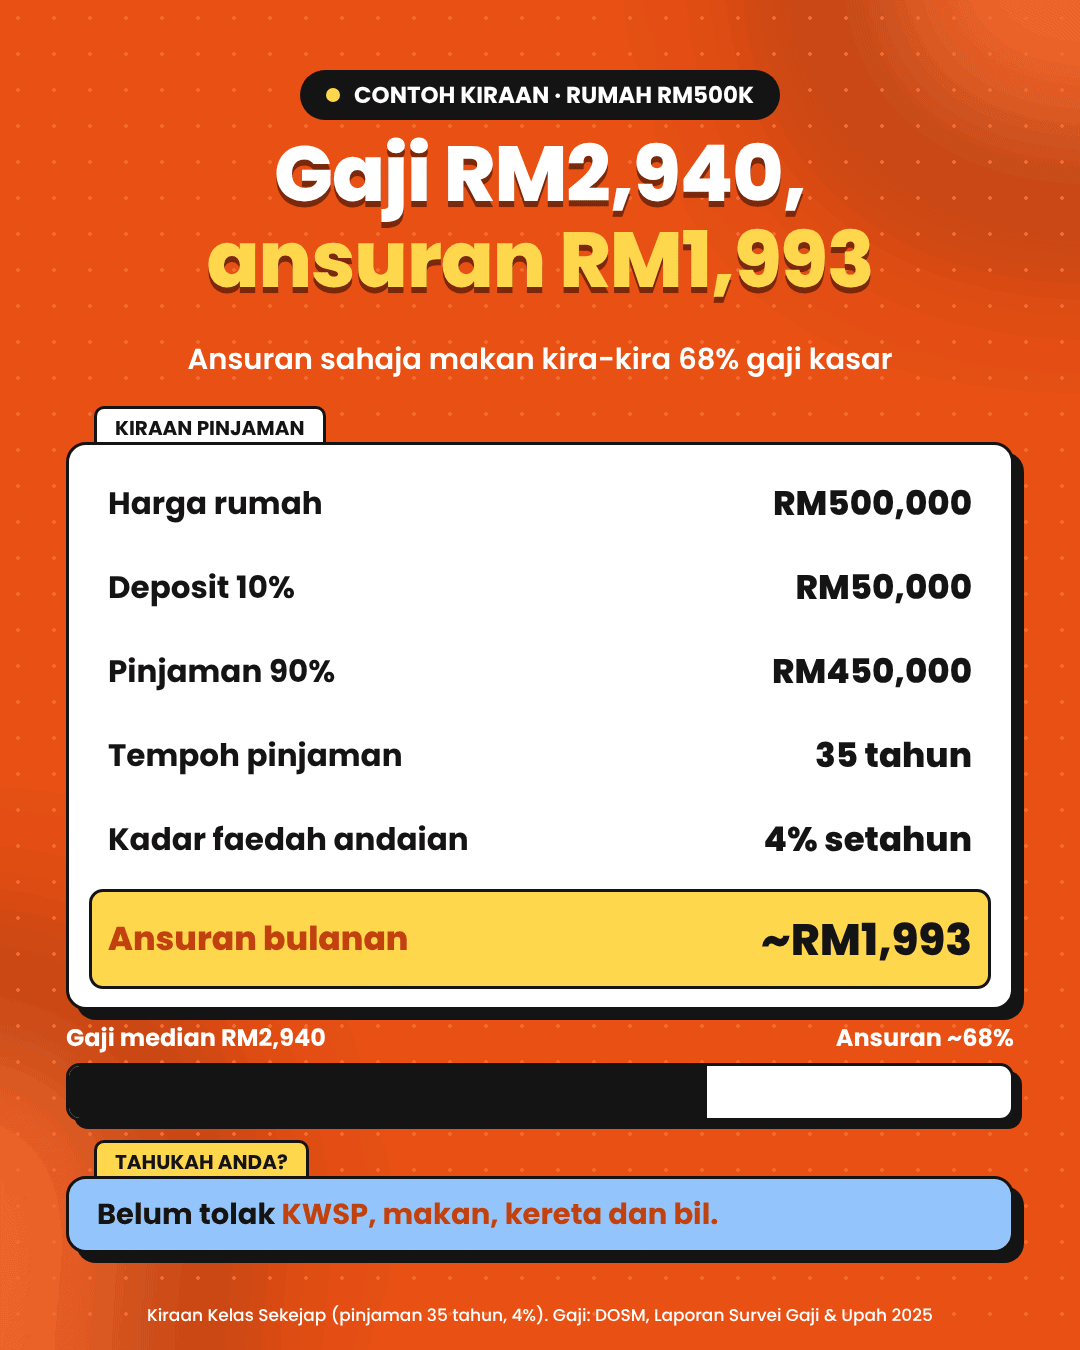
Ini contoh kiraan. Kadar dan ansuran sebenar bergantung pada pinjaman.
Kalau gaji RM2,940, ansuran itu sahaja sudah mengambil kira-kira dua pertiga gaji kasar.
Belum tolak KWSP. Belum bayar makan, kereta dan bil.
Sebelum itu pun, pembeli perlu menyediakan deposit RM50,000, selain kos pembelian lain yang berkenaan.
Jadi, cabarannya bukan sekadar membayar ansuran. Nak kumpul duit untuk mula membeli pun belum tentu mudah.
Jadi, memang rakyat tak mampu beli rumah?
Pakar kewangan pengguna dan Dekan Fakulti Ekologi Manusia di Universiti Putra Malaysia, Profesor Dr. Mohamad Fazli Sabri memaklumkan harga rumah masih boleh berada di luar jangkauan pembeli.
Manakala kenaikan gaji pula digunakan untuk menampung perbelanjaan harian.
“Saya rasa perkara pertama yang kita kena faham ialah harga rumah naik lebih perlahan bukan bermakna harga rumah sudah murah.”
“Kalau sebelum ini seseorang memang tidak mampu beli rumah pada harga RM400,000, apabila gaji naik sedikit sahaja pun, rumah tersebut masih di luar kemampuan mereka,” katanya.
Jelasnya, bagi pembeli rumah pertama, kos permulaan turut menjadi halangan.
Deposit 10 peratus bagi rumah RM300,000 sahaja sudah mencecah RM30,000, belum termasuk kos berpindah, kelengkapan asas dan pembaikan.
Rumah yang menepati bajet mungkin lokasinya jauh dari tempat kerja.
Walaupun ansuran bulanan lebih rendah, kos petrol, tol dan keperluan membeli sebuah lagi kereta boleh menambah beban kewangan keluarga.
Pembeli juga perlu mengambil kira caj penyelenggaraan, keadaan bangunan, mutu pengurusan dan risiko banjir kerana kos serta kesannya akan ditanggung sepanjang mereka tinggal di situ.
Justeru, usaha menangani isu kemampuan memiliki rumah tidak boleh tertumpu pada kemudahan pinjaman semata-mata.
Tambahnya, ada pembeli yang berpendapatan tidak tetap atau mempunyai komitmen hutang sehingga pembiayaan yang layak diterima lebih rendah daripada harga rumah.
Sebahagian pula menangguhkan pembelian kerana pekerjaan belum stabil atau belum pasti lokasi untuk menetap.
Kenapa banyak rumah tak terjual?
Pada separuh pertama 2026, terdapat 33,094 unit kediaman siap tidak terjual, bernilai RM17.78 bilion.
Ada rumah yang terlalu mahal untuk pembeli sasaran. Ada pula yang lebih murah, tetapi lokasi atau saiznya kurang sesuai.
Pada 2025, kondominium dan apartment merangkumi 47.1%, atau 14,357 daripada 30,471 unit kediaman siap tidak terjual.
Ini diikuti rumah teres dua hingga tiga tingkat sebanyak 18.3% dan rumah teres setingkat sebanyak 12.2%.
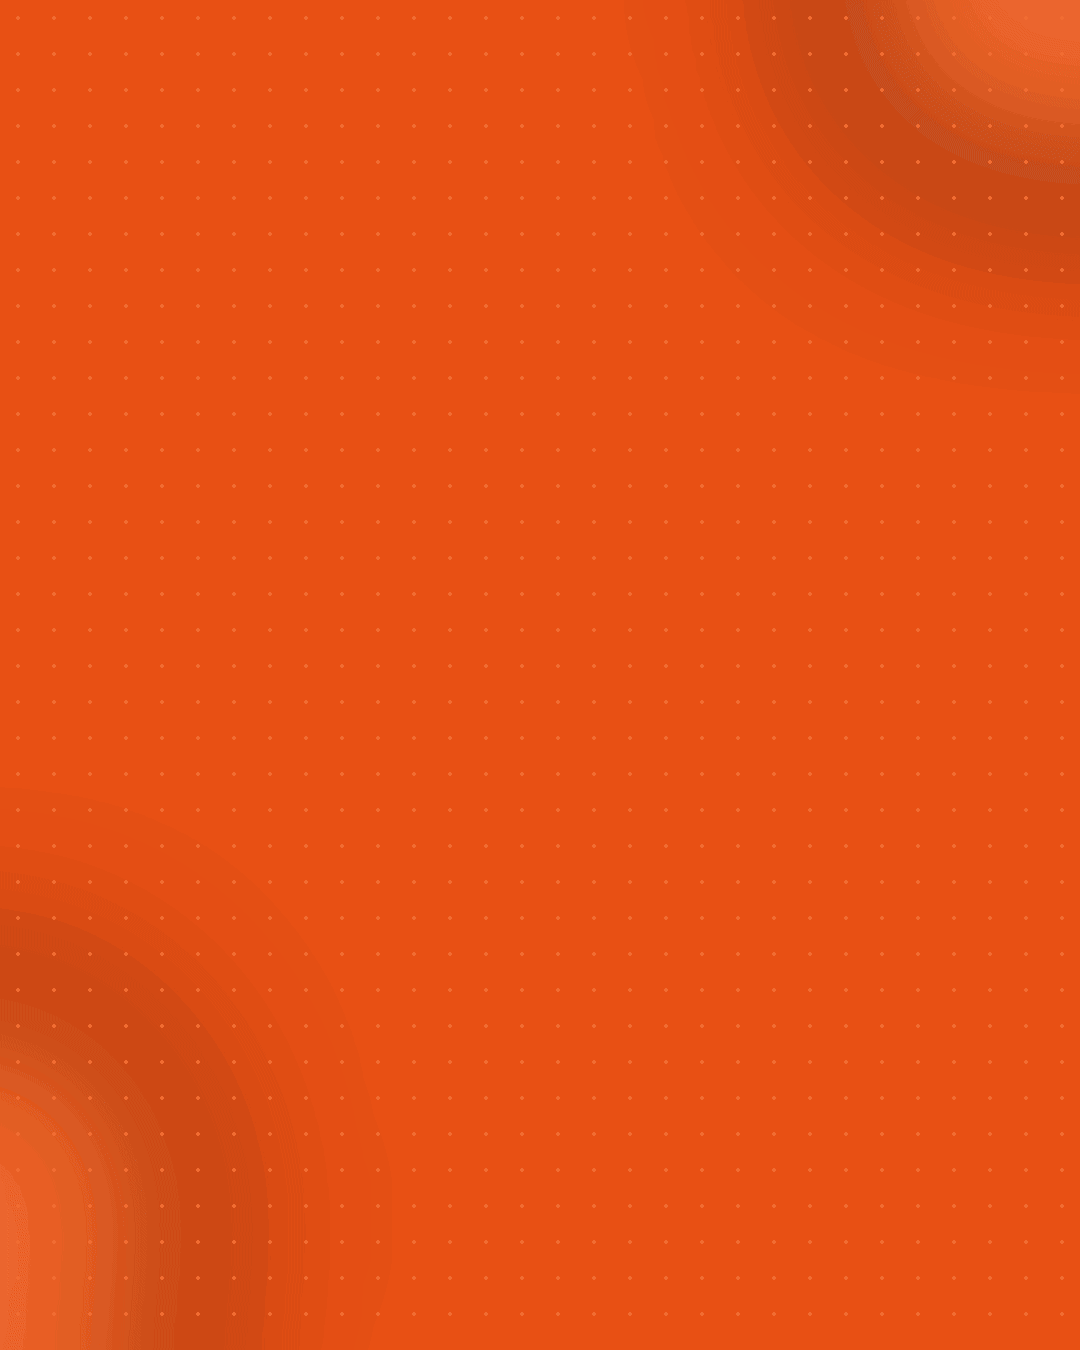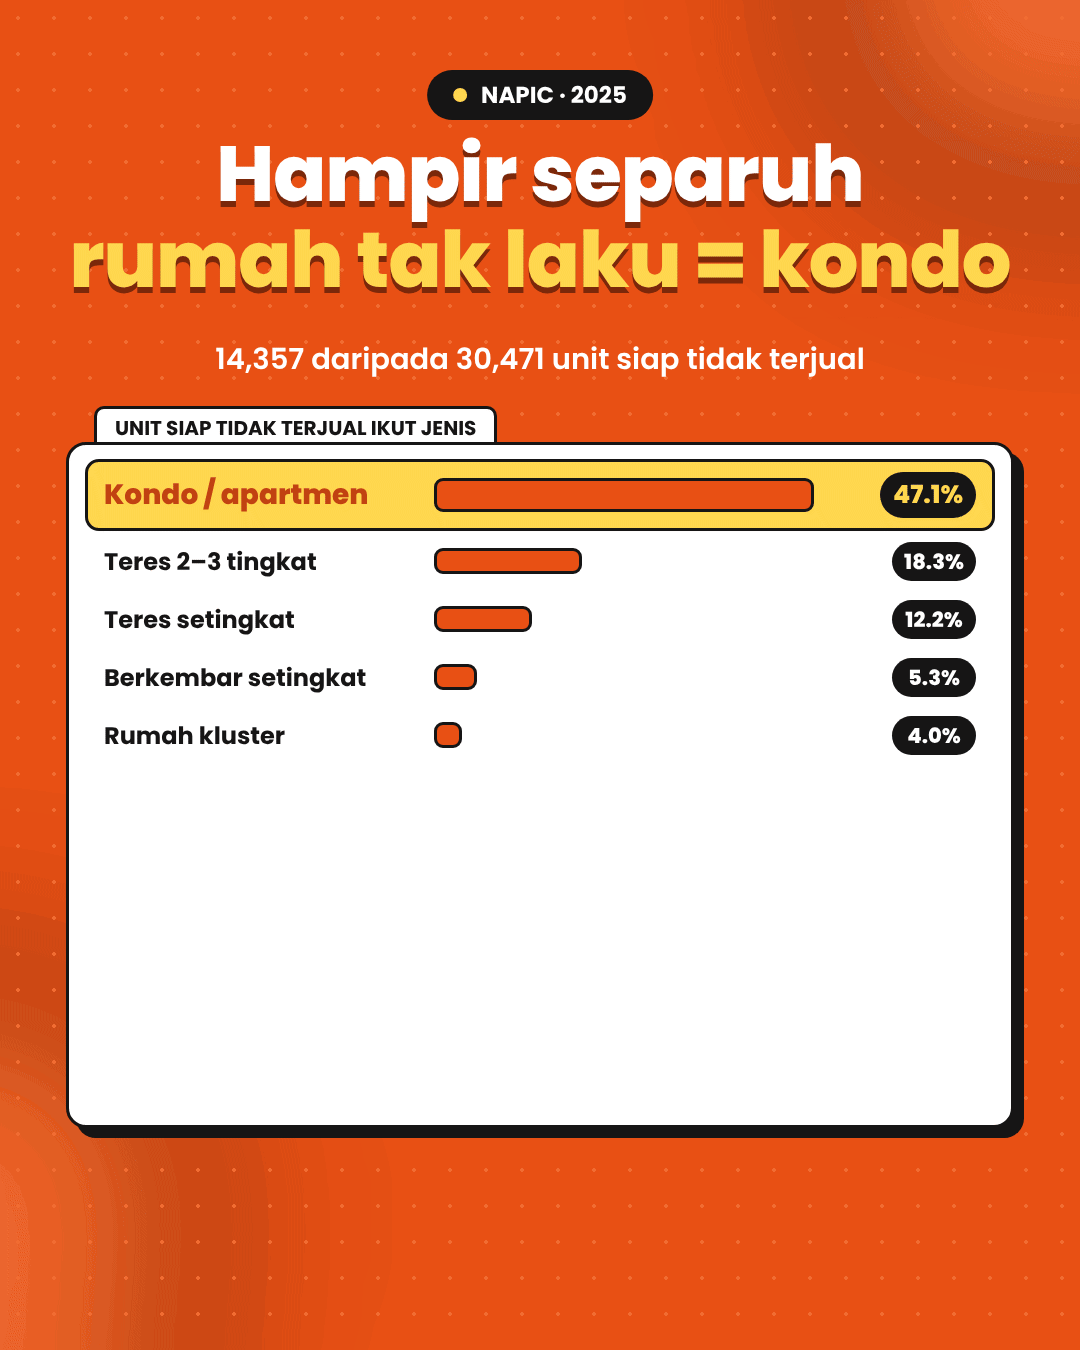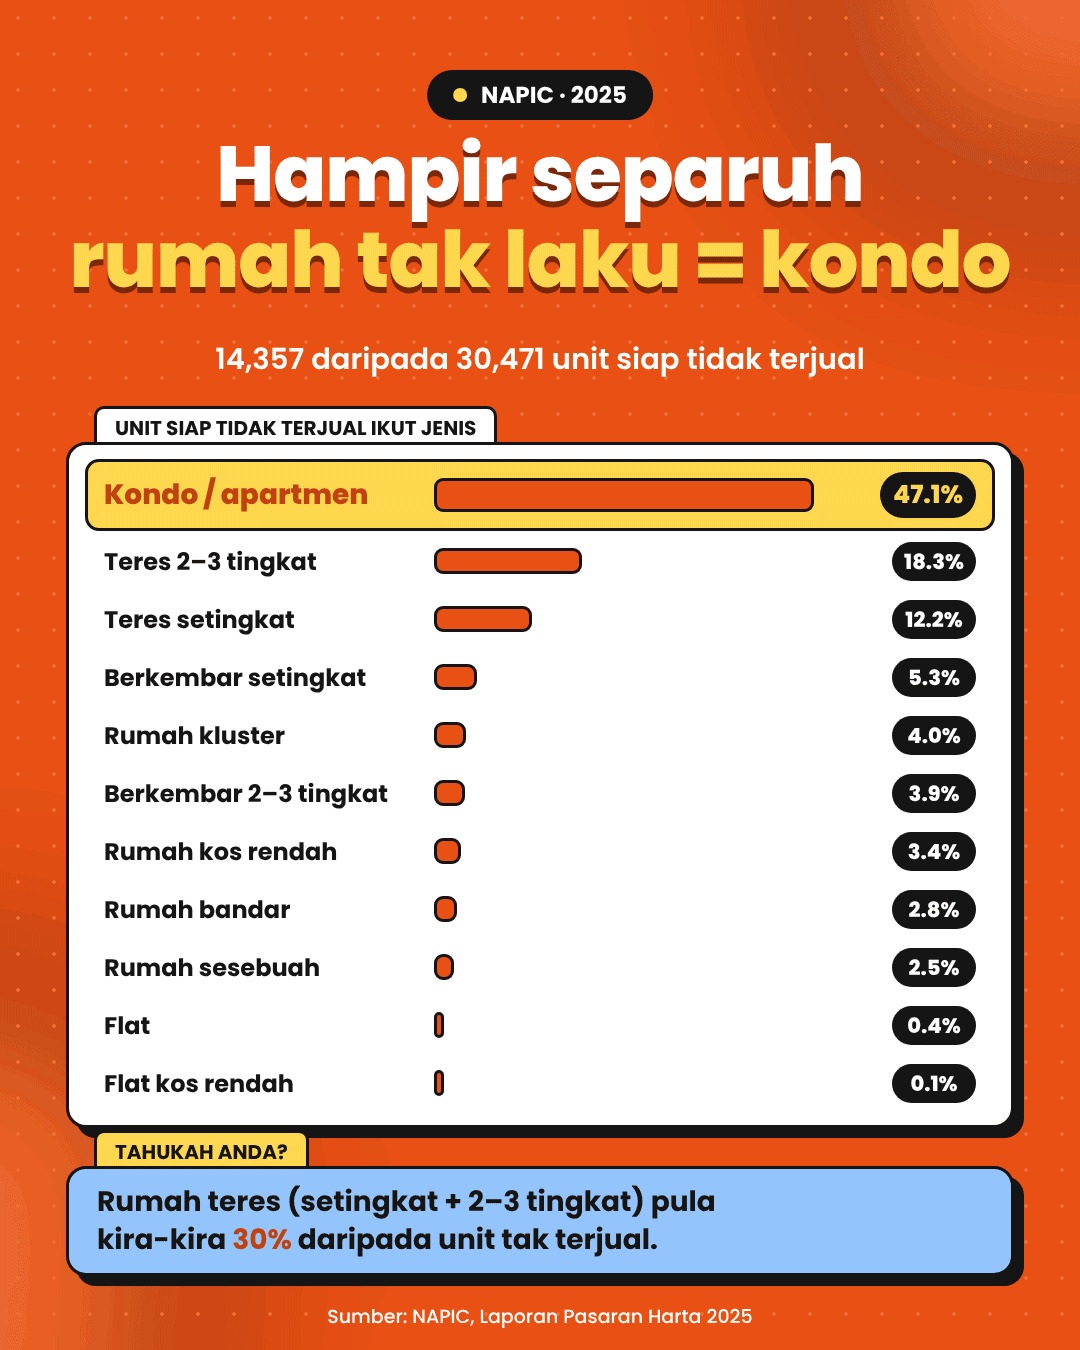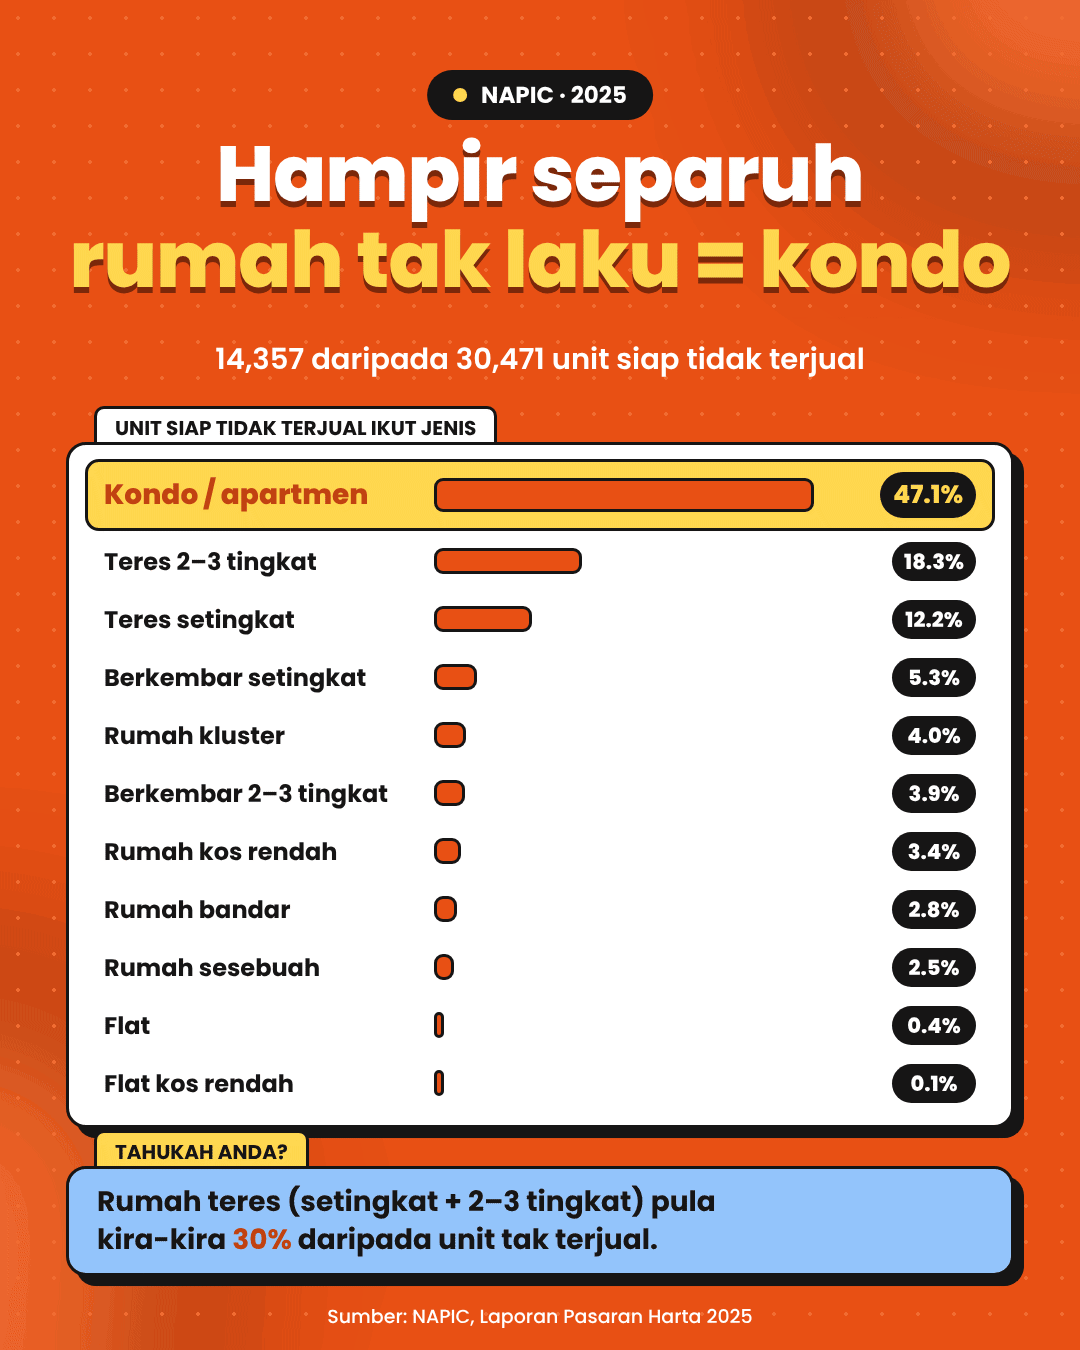
Maknanya, hampir separuh unit tidak terjual ialah kondominium dan pangsapuri.
Namun, jenis rumah sahaja belum cukup untuk menjelaskan puncanya. Harga dan lokasi juga perlu dilihat.
BNM turut mengenal pasti masalah kemampuan, lokasi dan kesesuaian projek sebagai faktor dalam lebihan bekalan EN: lebihan bekalan Keadaan apabila bilangan rumah yang siap dibina melebihi bilangan pembeli yang mampu atau mahu membelinya, lalu unit itu kekal tidak terjual. BM: oversupply rumah.
Rumah tak laku. Kenapa harga tak terus turun?
Sebab keadaan setiap kawasan dan projek berbeza.
Rumah di satu tempat mungkin susah dijual, sementara rumah di kawasan lain masih mendapat sambutan.
Penjual juga tidak semestinya terus menurunkan harga.
Ada yang boleh menunggu, berunding atau menawarkan insentif kepada pembeli, bergantung pada keadaan kewangan masing-masing.
Jadi, banyak rumah tak terjual tidak bermakna harga di seluruh negara akan jatuh serentak.
Bantuan kerajaan boleh selesaikan masalah ini?
Dalam Belanjawan 2027, antara langkah yang diumumkan termasuk
- Jaminan pembiayaan sehingga RM20 bilion melalui SJKP, dengan sasaran membantu 80,000 pembeli rumah pertama, khususnya mereka yang bekerja sendiri tanpa pendapatan tetap.
- Cadangan pengecualian duti setem EN: duti setem Cukai yang dikenakan kerajaan ke atas dokumen undang-undang seperti perjanjian pinjaman dan surat cara pindah milik rumah. Ia dibayar di awal pembelian, bukan setiap bulan. BM: stamp duty rumah pertama. Pengecualian penuh bagi rumah sehingga RM500,000. Bagi rumah melebihi RM500,000 hingga RM750,000, pengecualian penuh untuk RM500,000 pertama dan 50% bagi bakinya.
- Hampir RM1 bilion untuk projek seperti Rumah Mesra Rakyat dan Program Residensi Rakyat.
Cadangan duti setem itu melibatkan perjanjian pinjaman dan surat cara pindah milik, bagi perjanjian jual beli dari 1 Januari 2027 hingga 31 Disember 2030.
Langkah ini boleh membantu pembeli mendapatkan pinjaman, mengurangkan kos awal dan menambah bekalan perumahan.
Tetapi jaminan pinjaman bukan duit percuma. Pembeli masih perlu membayar balik hutang.
Lulus pinjaman, belum tentu selesa membayar
Sebelum membeli rumah, kira berapa duit yang tinggal selepas membayar ansuran, hutang lain dan belanja harian.
Masukkan sekali kos penyelenggaraan, cukai berkaitan rumah, insurans atau takaful serta perjalanan ke tempat kerja.
Masih ada duit untuk menyimpan? Kalau pendapatan terganggu atau ansuran meningkat, masih boleh bertahan?
Rumah yang mampu dimiliki ialah rumah yang boleh dibayar setiap bulan, pembeli sepatutnya masih selesa dan cukup duit setiap bulan.